Simulador de salário líquido 2026
O salário líquido de 2026 é o bruto menos 11% de Segurança Social e a retenção de IRS: a 1.500 € brutos, sem dependentes, ficam 1.166,83 €. Escreve o teu bruto e vê o teu.
1166,83 €
Salário líquido por mês
- IRS retido
- 168,17 €
- Segurança Social
- 165,00 €
- Taxa de retenção
- 11,2%
- Descontos no total
- 22,2%
Ajustar ao teu casoNão casado, sem dependentes, 14 meses, sem subsídio de alimentação
Do bruto ao líquido
- Salário bruto1500,00 €Valor acordado no contrato de trabalho
- Segurança Social (11%)−165,00 €Desconto obrigatório do trabalhador
- Retenção na fonte (IRS)−168,17 €Tabela I de retenção na fonte de 2026 (Autoridade Tributária). O valor definitivo só fecha na declaração anual, com as deduções.
- Salário líquido1166,83 €
E nos subsídios, e em novembro?
E no subsídio de Natal?
1166,83 €
Líquido de 1500,00 € brutos, com retenção à parte (CIRS, art. 99.º-C). O de férias é igual.
E em novembro de 2026?
2501,83 €
Salário e subsídio de Natal com metade da retenção (Despacho n.º 12523-A/2026): mais 168,17 € do que o normal. Em dezembro volta a 1166,83 €.
E se o bruto subir 100 €?
+64,90 €
Por mês, no líquido. Dos 100 €, 65% chegam à tua conta.
Quanto pagas à empresa?
1856,25 €
Por mês: o bruto, mais 356,25 € de Segurança Social da entidade patronal (23,75%) e o subsídio de alimentação. 25 987,50 € por ano.
Retenção pela tabela I do Despacho n.º 233-A/2026 (Continente), a mesma que a entidade patronal usa no recibo. O imposto final fecha na declaração anual.
Como se chega ao líquido
Do bruto saem dois descontos. A Segurança Social leva 11%, sempre, sem teto. A retenção na fonte de IRS é um adiantamento do imposto do ano e depende do bruto, da situação familiar e dos dependentes.
Em 2026 a retenção segue as tabelas do Despacho n.º 233-A/2026: o bruto vezes a taxa marginal do escalão, menos a parcela a abater e uma parcela por dependente. Até 920 € por mês, o salário mínimo, não se retém nada. Com três ou mais dependentes a taxa desce um ponto.
O subsídio de alimentação não paga impostos até ao limite diário. Os subsídios de Natal e de férias retêm à parte, como se fossem um mês sozinhos. E em novembro de 2026 só se retém metade do IRS.
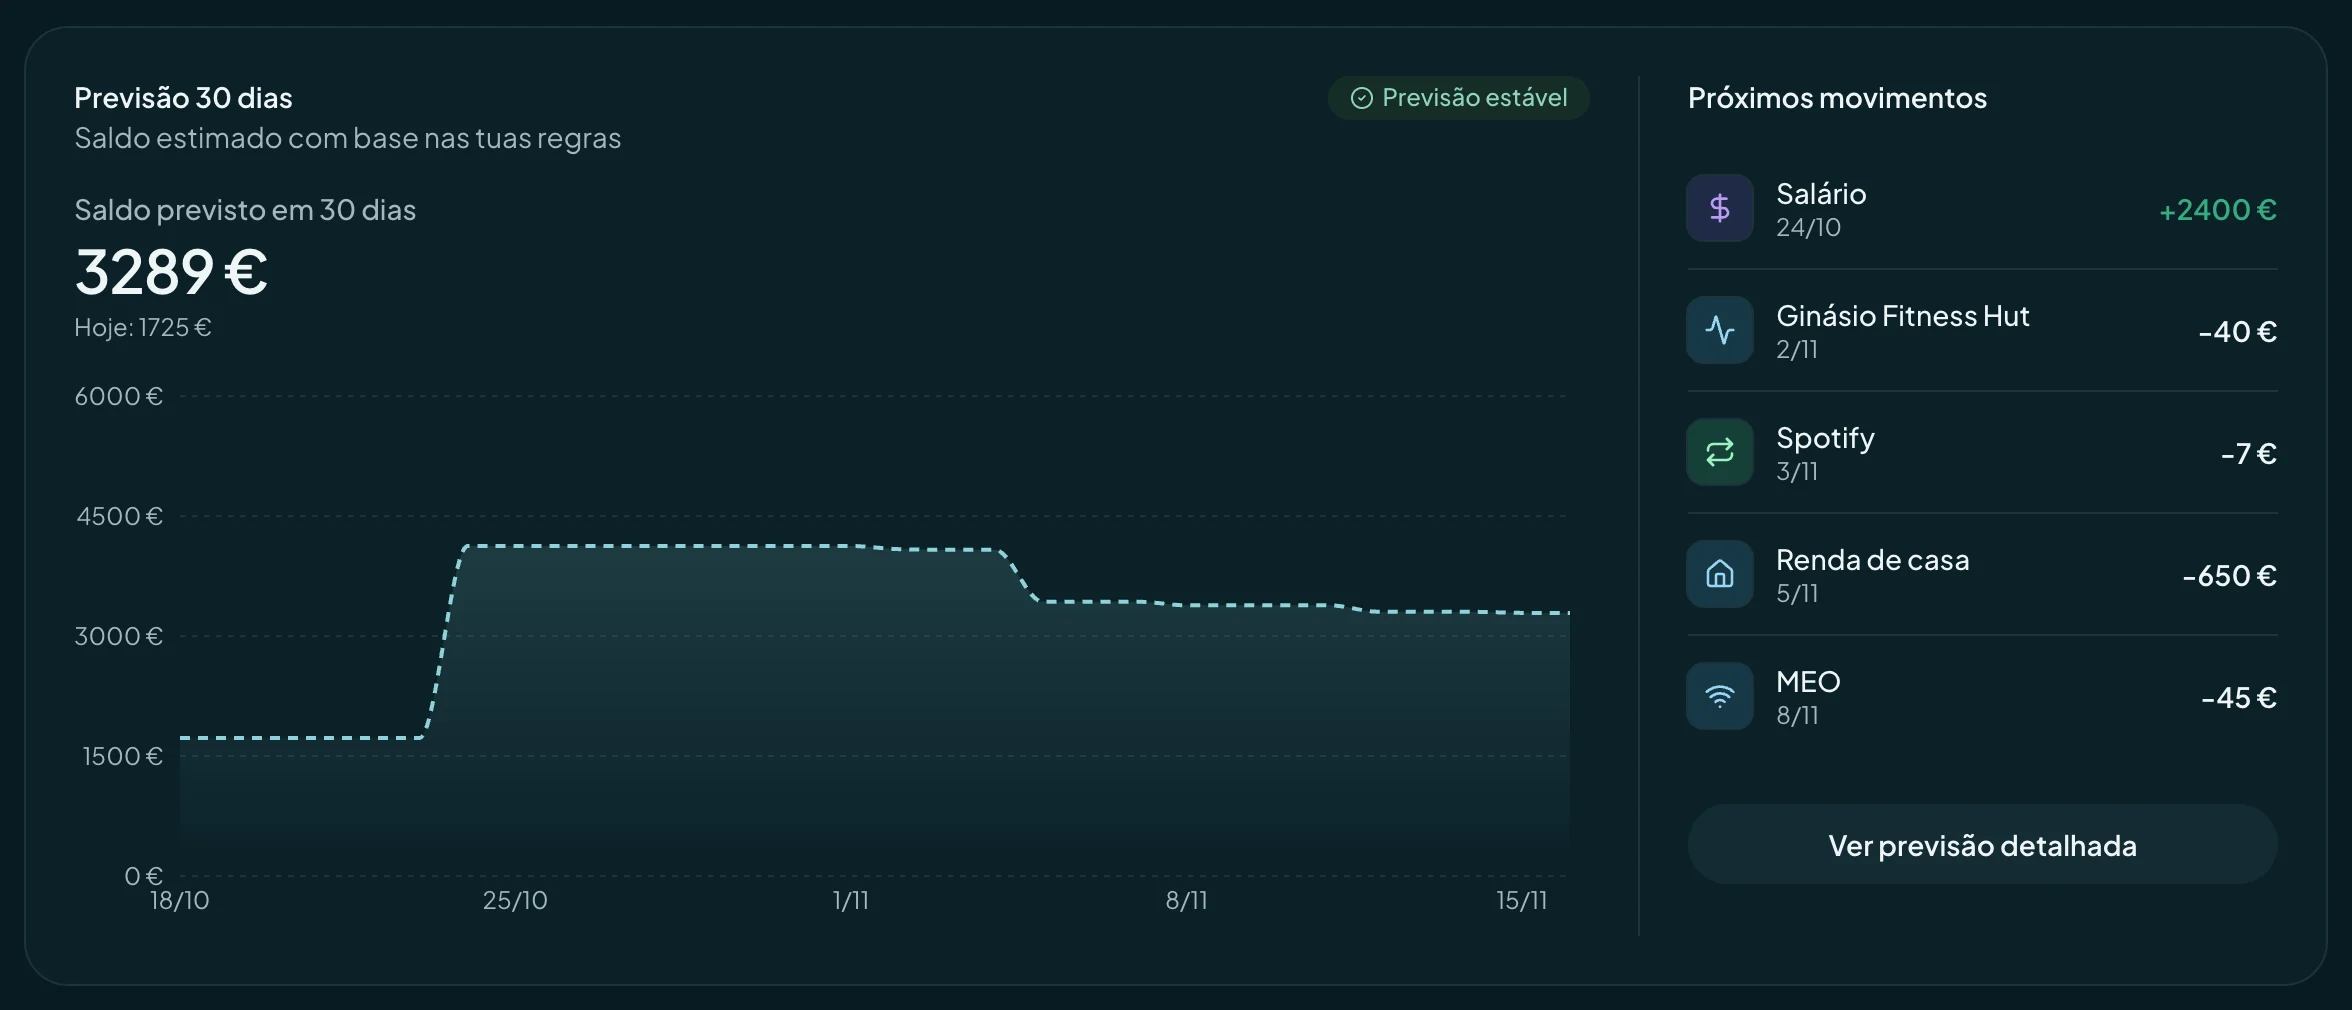
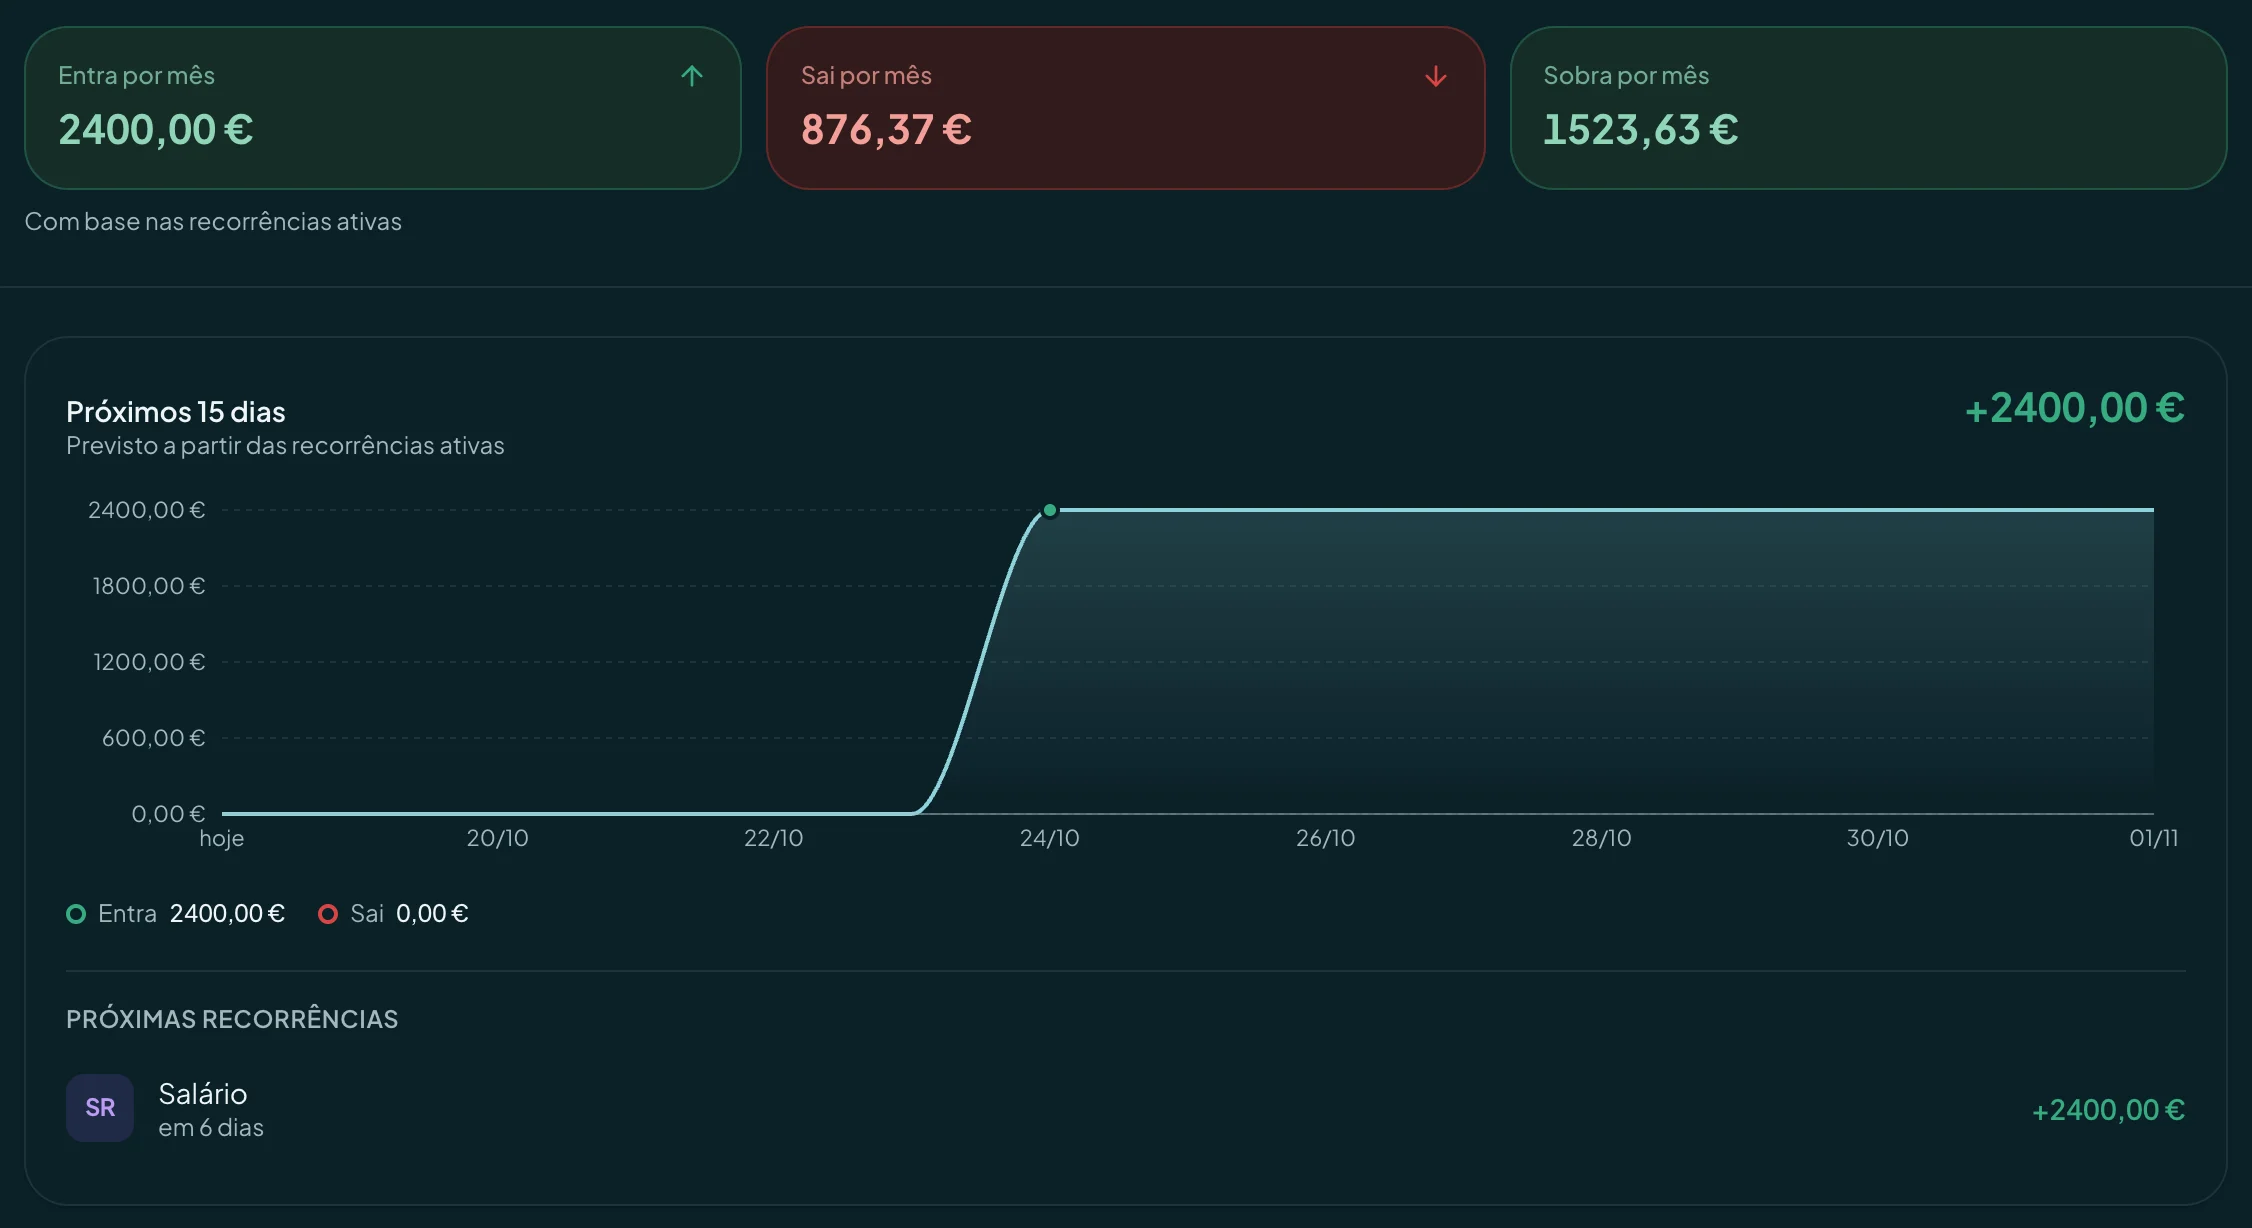
No fim, quem decide quanto pagas é a declaração anual, onde entram as deduções. Podes fazer essa conta no simulador de IRS. Se queres saber o que sobra do líquido até ao próximo salário, o finko prevê o saldo de cada dia.
Perguntas sobre o salário líquido
Como se calcula o salário líquido em 2026?
Ao bruto tira-se 11% para a Segurança Social (Código dos Regimes Contributivos, art. 53.º) e a retenção na fonte de IRS, calculada com as tabelas do Despacho n.º 233-A/2026: bruto x taxa marginal, menos a parcela a abater e a parcela por dependente. A 1.500 € sem dependentes retém 168,17 € e o líquido fica em 1.166,83 €.
A partir de que salário se retém IRS?
Quem não é casado, ou é casado com dois titulares, não retém IRS até 920 € brutos por mês, o salário mínimo de 2026 (Decreto-Lei n.º 139/2025). Casados com um único titular só retêm acima de 991 €. São as tabelas I e III do Despacho n.º 233-A/2026.
Quanto recebo de subsídio de Natal e de férias?
Cada subsídio vale um mês de salário (Código do Trabalho, arts. 263.º e 264.º). A retenção é feita à parte, sem somar ao salário do mês, aplicando a tabela ao valor do subsídio (CIRS, art. 99.º-C, n.º 5). Com um salário fixo, o líquido de cada subsídio é igual ao de um mês sem subsídio de alimentação.
Porque é que novembro de 2026 rende mais?
O Despacho n.º 12523-A/2026 manda reter só metade do IRS nos salários pagos entre 1 e 30 de novembro de 2026, incluindo o subsídio de Natal pago nesse mês. Não se aplica a quem ganha acima do penúltimo escalão da tabela. Em dezembro volta tudo às tabelas normais.
Quanto é o salário líquido de quem ganha o salário mínimo?
Com 920 €, o salário mínimo de 2026 (Decreto-Lei n.º 139/2025), descontam-se 101,20 € de Segurança Social (Código dos Regimes Contributivos, art. 53.º). Quem não é casado, ou é casado com dois titulares, não retém IRS até esse valor (Despacho n.º 233-A/2026, tabelas I e III). O líquido fica em 818,80 €, antes do subsídio de alimentação.
Que subsídio de alimentação fica isento em 2026?
Até 6,15 € por dia útil pago em dinheiro e até 10,455 € em cartão ou vale, porque o limite em cartão é o de dinheiro mais 70% (CIRS, art. 2.º, n.º 3, alínea b); Portaria n.º 51-B/2026/1). O que passar disso paga IRS e Segurança Social como salário.
Fontes legais
Tabelas de retenção na fonte de 2026
Despacho n.º 233-A/2026, de 6 de janeiro (tabelas de retenção na fonte para o Continente)
Retenção autónoma dos subsídios
CIRS, art. 99.º-C, n.os 5 e 6; Despacho n.º 233-A/2026, n.º 10
Retenção de novembro de 2026 a metade
Segurança Social do trabalhador (11%)
Segurança Social da entidade patronal (23,75%)
Subsídio de alimentação isento
CIRS, art. 2.º, n.º 3, alínea b), subalínea 2); Portaria n.º 51-B/2026/1, de 30 de janeiro
Valor da Portaria confirmado pela Ordem dos Contabilistas Certificados (fonte secundária).
Salário mínimo nacional (920 €)
Subsídio de Natal
Subsídio de férias
Simulação informativa, com as regras em vigor no Continente. Não substitui o recibo, a declaração nem o conselho de um profissional.
Regras verificadas a 8 de novembro de 2026
Simuladores relacionados
- Salário de novembro 2026Retenção de IRS a metade em novembro, subsídio de Natal incluído.
- Subsídio de NatalBruto e líquido, proporcional se entraste a meio do ano.
- IRSReembolso ou imposto a pagar, com as deduções e o IRS Jovem.
- Custo do funcionárioO que a empresa paga, ao lado do líquido de quem recebe.
Estas contas dizem-te quanto recebes e quanto pagas. O finko diz-te o que sobra, dia a dia.
Vê quanto sobra até ao fim do mês
Põe este salário no finko: ele junta as tuas contas, prevê os pagamentos que aí vêm e diz-te quanto vais ter no dia antes do próximo ordenado.
Experimentar o finko grátis