IVA: isenção do art. 53.º em 2026
Põe o que vais faturar este ano e vê se continuas isento de IVA ou quando tens de começar a cobrar.
Tudo o que faturas em Portugal no ano, sem IVA.
Isento
Regime de isenção do art. 53.º
- Limite em 2026
- 15 000 €
- Limite mais 25%
- 18 750 €
- Taxa que cobrarias
- 23%
- IVA nesta fatura
- 0,00 €
Ajustar ao teu casoContinente, taxa normal, fatura de 1000,00 €
Onde estás face ao limite
- Limite da isenção15 000,00 €Volume de negócios anual em Portugal, sem IVA (CIVA, art. 53.º, n.º 1).
- Limite mais 25%18 750,00 €Acima disto a isenção acaba logo, na própria operação (CIVA, art. 53.º).
- Faturação prevista este ano12 000,00 €
- Margem até ao limite3000,00 €
E se…
Uma fatura de 1000,00 € com IVA?
1230,00 €
230,00 € de IVA a 23% (normal, Continente), que entregas ao Estado na declaração periódica.
Quanto ainda podes faturar este ano?
6750,00 €
Até chegares a 18 750 €. Passar essa linha obriga a cobrar IVA na fatura seguinte.
Como funciona a isenção do art. 53.º
Quem fatura até 15.000 € por ano em Portugal pode não cobrar IVA. Não cobra, mas também não deduz o IVA do que compra.
O limite olha para o ano passado e para o ano em curso. Se passares os 15.000 € sem chegar aos 18.750 €, acabas o ano isento e cobras IVA desde 1 de janeiro. Se passares os 18.750 €, a fatura que passa essa linha já leva IVA.
Em qualquer dos casos tens 15 dias úteis para entregar a declaração de alterações nas Finanças.
Perguntas sobre a isenção de IVA
Qual é o limite da isenção de IVA em 2026?
15.000 € de volume de negócios anual em Portugal, sem IVA (CIVA, art. 53.º, n.º 1, na redação do Decreto-Lei n.º 35/2025). Conta o ano anterior e o ano em curso. Quem começa a atividade usa a previsão do próprio ano.
O que acontece se passar os 15.000 €?
Se não passares de 18.750 €, que são o limite mais 25%, ficas isento até 31 de dezembro e cobras IVA a partir de 1 de janeiro. Se passares os 18.750 €, a isenção acaba logo e a própria fatura que passa essa linha já leva IVA (CIVA, art. 58.º, n.os 2 e 4).
Tenho de avisar as Finanças?
Sim, com uma declaração de alterações no prazo de 15 dias úteis, contados do fim do ano ou do momento em que passaste o limite mais 25% (CIVA, art. 58.º, n.º 5). Nas faturas isentas escreves «IVA - Regime de isenção» (art. 57.º).
Quem tem contabilidade organizada pode estar isento?
Agora pode. Desde o Decreto-Lei n.º 35/2025 a contabilidade organizada, as importações e as atividades do anexo E deixaram de excluir. Continuam de fora as exportações e atividades conexas e quem não tem sede ou domicílio em Portugal (CIVA, art. 53.º).
Que taxas de IVA cobro depois?
No Continente 23%, 13% e 6% (CIVA, art. 18.º, n.º 1). Na Madeira 22%, 12% e 4%, e nos Açores 16%, 9% e 4%, conforme o Ofício-Circulado n.º 25045/2024. A maioria dos serviços vai à taxa normal.
Posso vender a clientes de outros países da UE sem IVA?
Existe um regime europeu para isso: com volume de negócios na União até 100.000 € e comunicação prévia, podes ficar isento noutros Estados-Membros (CIVA, art. 53.º, n.º 2, e art. 58.º-A). Precisa de um número com o sufixo EX.
Fontes legais
Limite da isenção (15.000 €)
Regra dos 25% e prazo de 15 dias úteis
CIVA, art. 58.º, n.os 2, 4 e 5 (Decreto-Lei n.º 35/2025); Ofício-Circulado n.º 25062/2025
Taxas do Continente
Taxas dos Açores e da Madeira
CIVA, art. 18.º, n.º 1; Regiões Autónomas: Ofício-Circulado n.º 25045/2024
Simulação informativa, com as regras em vigor no Continente. Não substitui o recibo, a declaração nem o conselho de um profissional.
Regras verificadas a 8 de novembro de 2026
Simuladores relacionados
- Recibos verdesDa fatura ao líquido, com Segurança Social e IRS.
- IRSReembolso ou imposto a pagar, com as deduções e o IRS Jovem.
- Custo do funcionárioO que a empresa paga, ao lado do líquido de quem recebe.
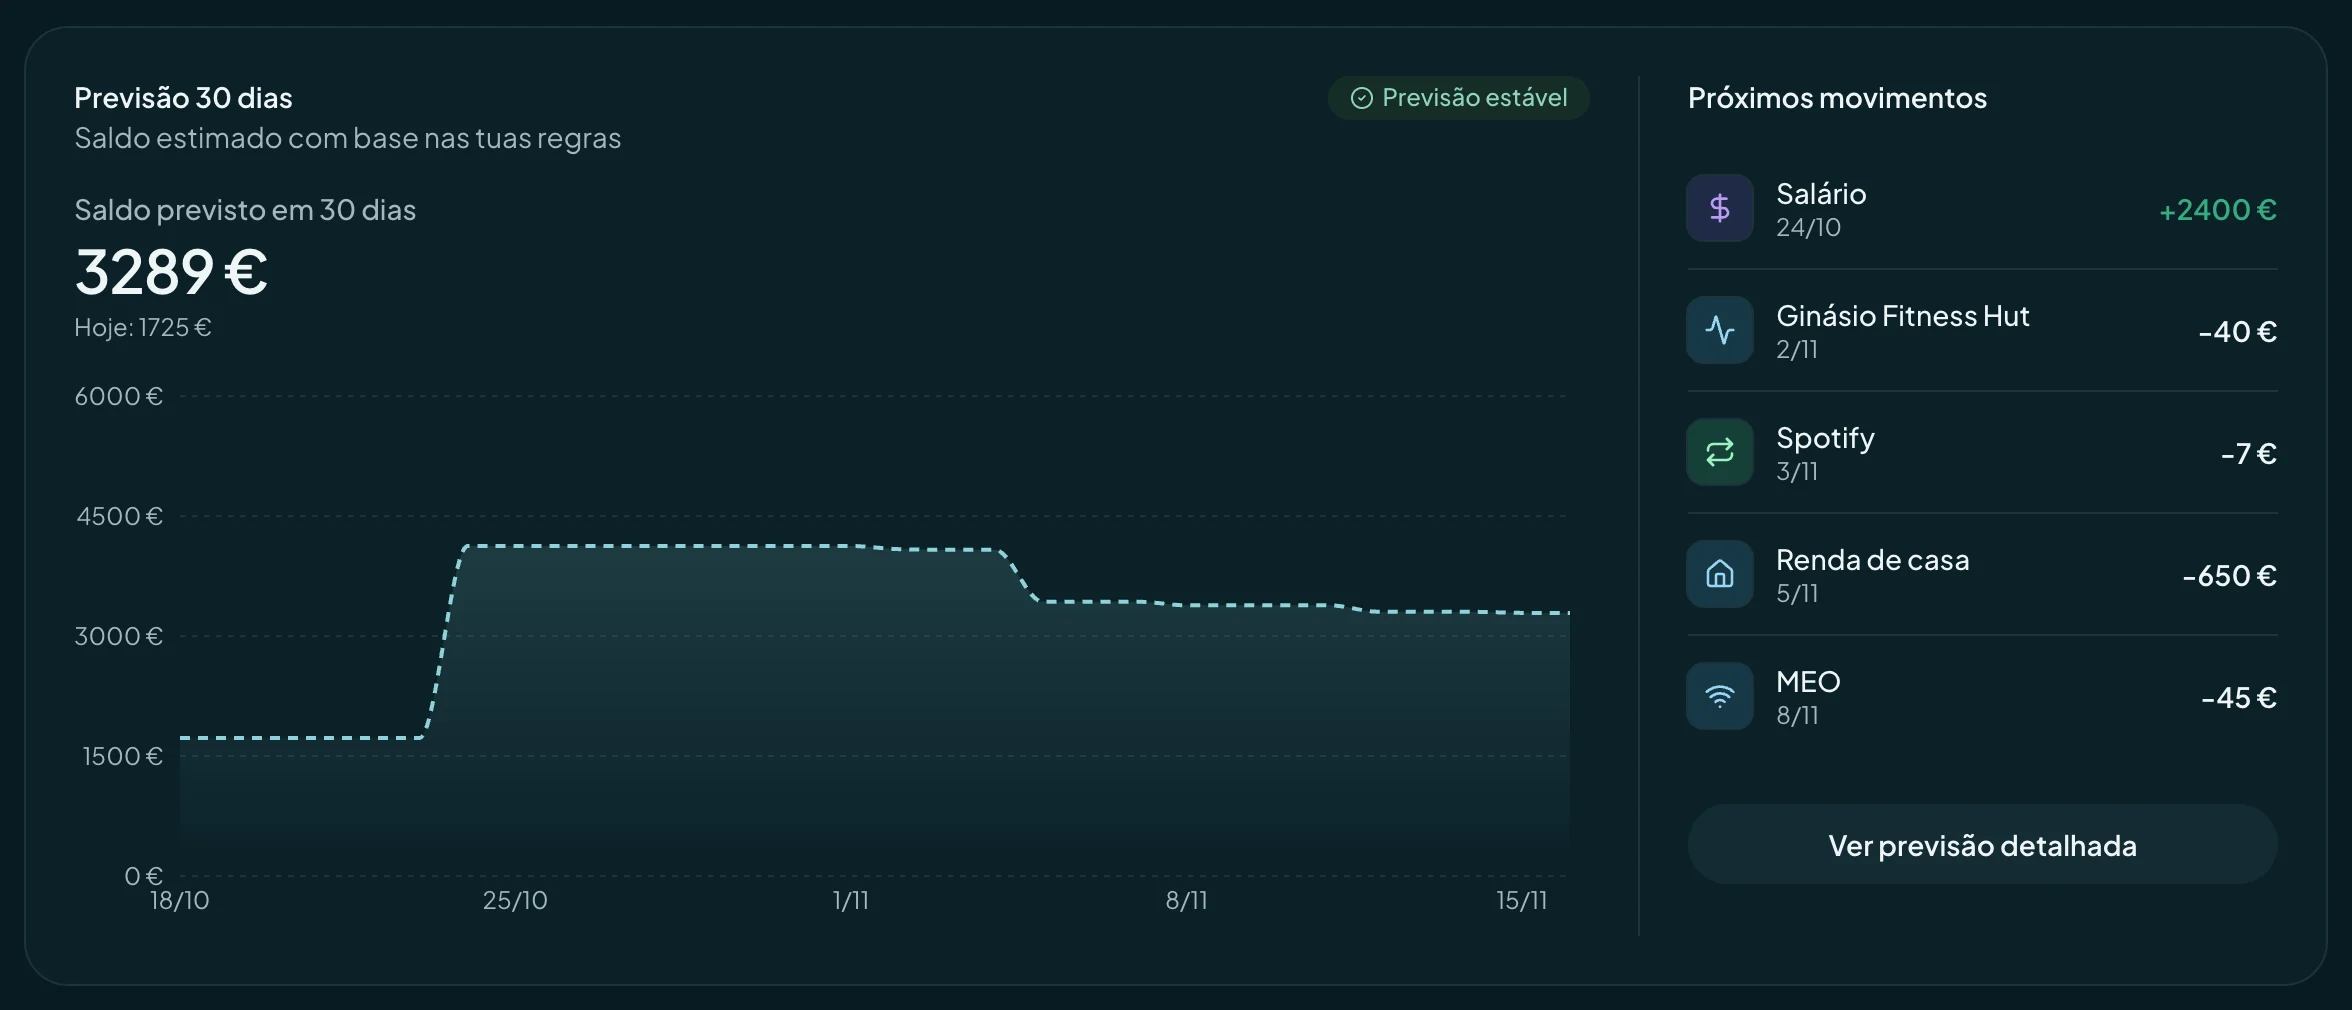
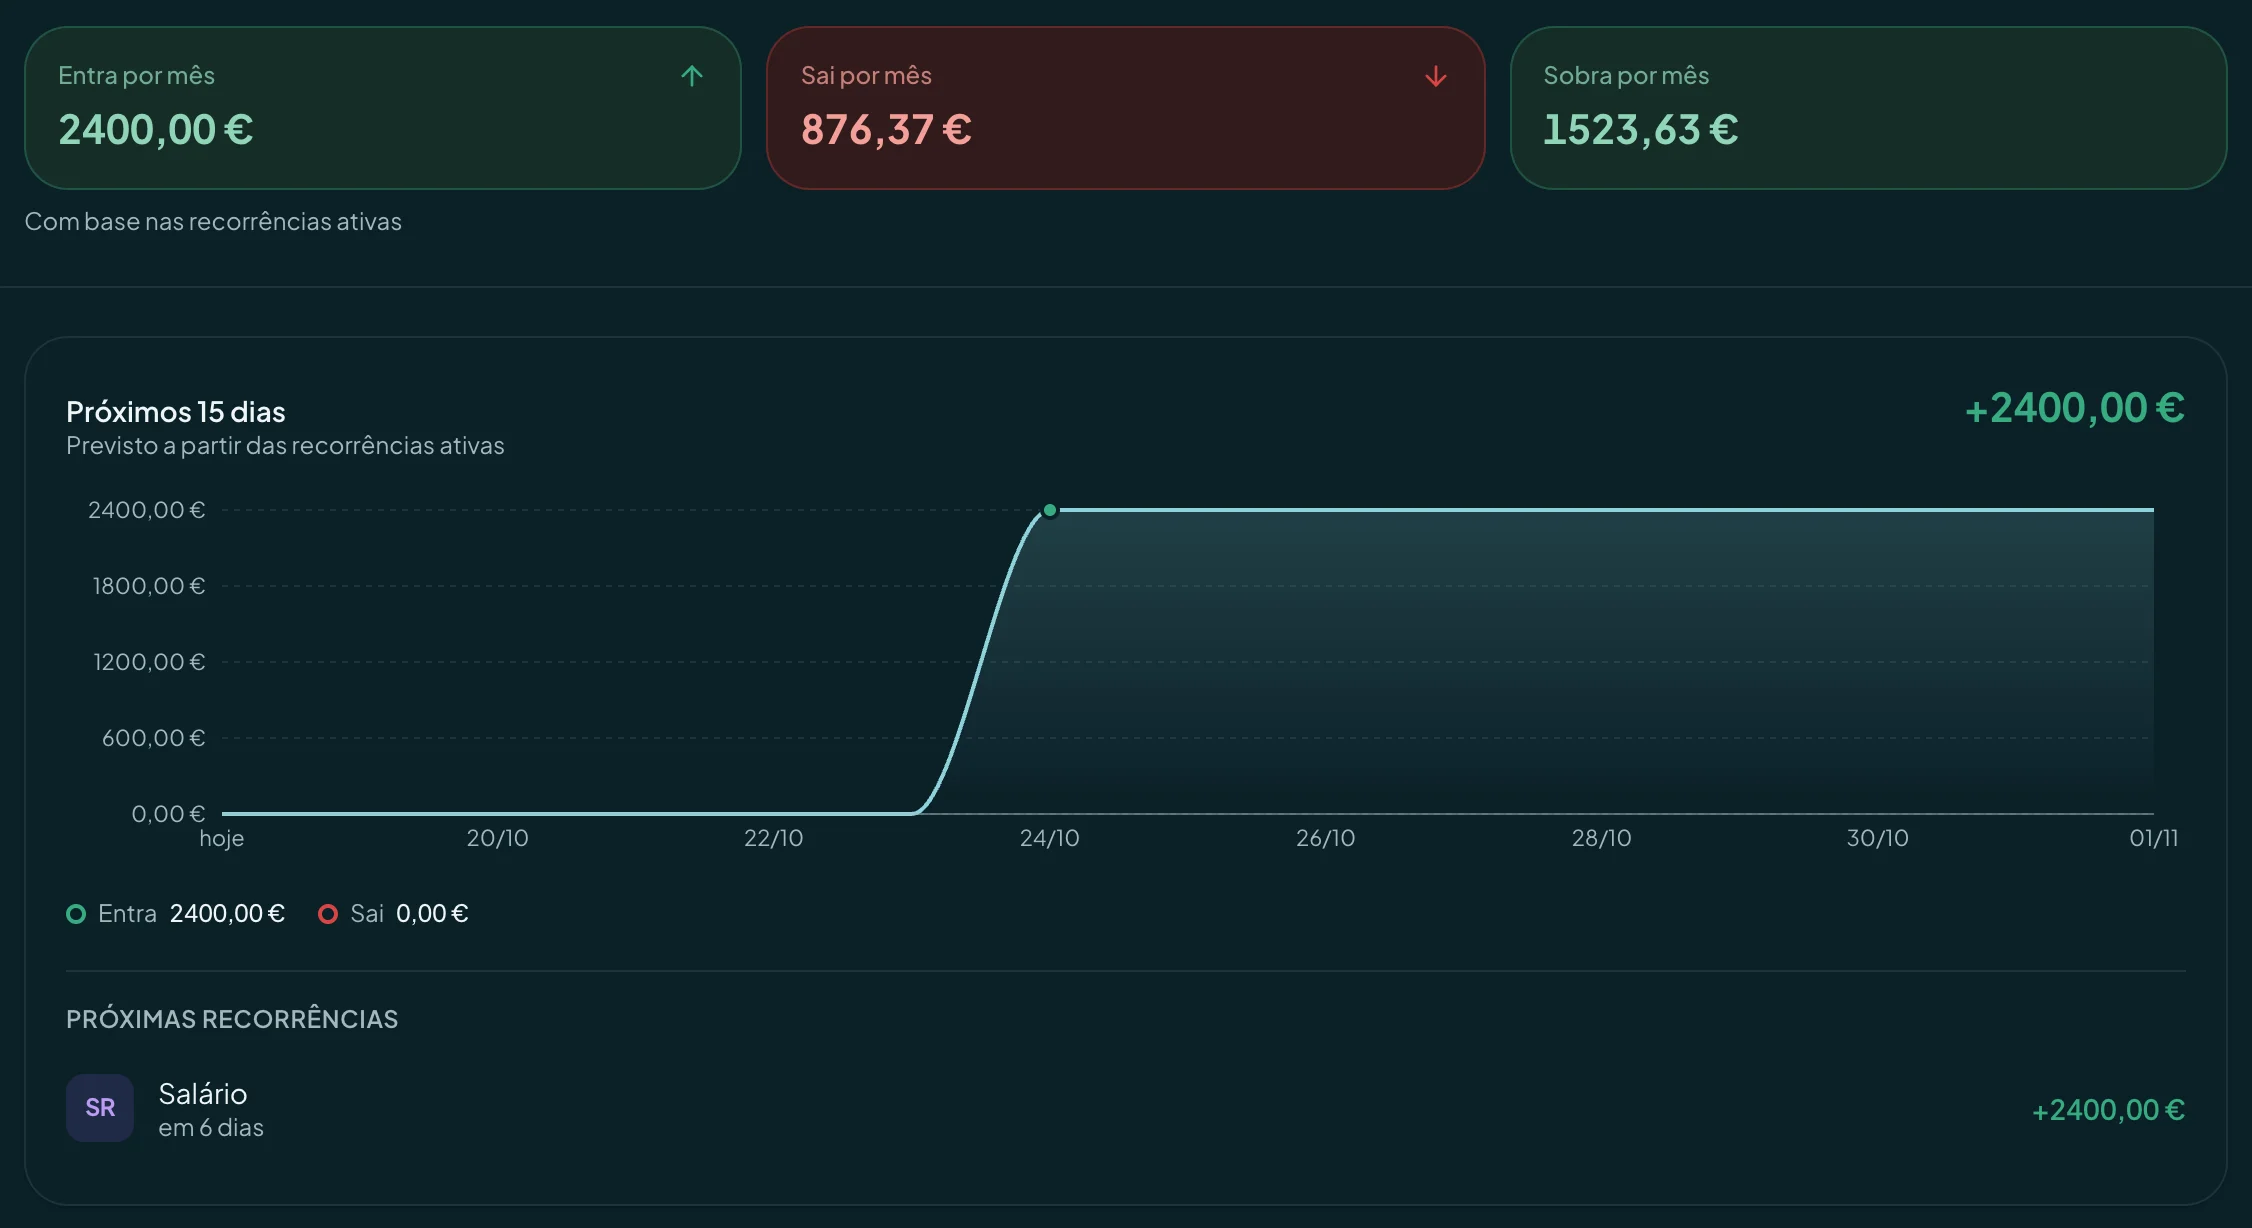
Estas contas dizem-te quanto recebes e quanto pagas. O finko diz-te o que sobra, dia a dia.
Vê o limite a chegar
No finko cada recibo soma ao total do ano, e sabes com meses de antecedência se vais passar o limite e quando o IVA entra nas contas.
Experimentar o finko grátis