Simulador de crédito habitação
A prestação do crédito habitação sai da Euribor mais o spread, aplicados ao capital e ao prazo. Funciona para qualquer banco, incluindo o Novo Banco: usas o spread da tua proposta.
716,12 €
Prestação mensal
- Juros no 1.º mês
- 500,00 €
- Capital no 1.º mês
- 216,12 €
- Juros até ao fim
- 107 804,26 €
- Selo na escritura
- 900,00 €
Ajustar ao teu caso30 anos, casa própria, taxa variável constante
O custo até ao fim
- Capital pedido150 000,00 €
- Juros até ao fim107 804,26 €TAN de 4,00% constante durante 360 meses.
- Imposto do Selo sobre os juros0,00 €Isento: juros de crédito para habitação própria (Código do Imposto do Selo, art. 7.º, n.º 1, alínea l)).
- Imposto do Selo sobre o crédito900,00 €0,6% do capital, pago na escritura (verba 17.1.3).
- Total pago258 704,26 €
E se a Euribor mudar?
- Euribor a 2,20% (−1 p.p.)632,41 €−83,72 € por mês.
- Euribor a 2,70% (−0,5 p.p.)673,57 €−42,56 € por mês.
- Euribor a 3,70% (+0,5 p.p.)760,03 €+43,91 € por mês.
- Euribor a 4,20% (+1 p.p.)805,23 €+89,11 € por mês.
Prestação do método francês com a taxa constante. Ficam de fora seguros, comissões e avaliação: compara propostas pela TAEG da FINE que o banco te entrega.
Como se calcula a prestação
A prestação mensal depende de quatro coisas: o capital emprestado, o prazo, a Euribor e o spread do banco. O simulador não traz taxas de nenhum banco: escreves as da tua proposta, do Novo Banco ou de qualquer outro, e vês a prestação e o custo total.
Se tens conta no Novo Banco, vê como o finko se liga ao Novo Banco e prevê o saldo de cada dia já com a prestação lá dentro. Há mais bancos na lista de bancos.
Antes de decidir, confirma também os impostos da compra no simulador de IMT e no simulador dos custos de compra de casa.
Perguntas sobre o crédito habitação
Como se calcula a prestação?
Com o método francês, o habitual em Portugal: a prestação é constante e no início é quase toda juros. A taxa anual nominal é a Euribor mais o spread; a prestação é capital x taxa mensal / (1 - (1 + taxa mensal) elevado a menos o número de meses). O indexante, o spread e a TAN constam da FINE que o banco te entrega (Decreto-Lei n.º 74-A/2017).
Que Imposto do Selo pago no crédito?
0,6% sobre o valor emprestado, na escritura, para prazos de cinco anos ou mais (Tabela Geral do Imposto do Selo, verba 17.1.3). Os juros pagam 4% (verba 17.3.1), mas os juros de crédito para habitação própria estão isentos (Código do Imposto do Selo, art. 7.º, n.º 1, alínea l)).
Quanto sobe a prestação se a Euribor subir?
Depende do capital em dívida e do prazo. O simulador mostra a prestação com a Euribor 0,5 e 1 ponto acima e abaixo do valor que escolheres. Numa taxa variável, a prestação muda nas datas de revisão previstas no contrato (Decreto-Lei n.º 74-A/2017).
Posso simular o crédito de qualquer banco, como o Novo Banco?
Sim. A conta é a mesma em todos os bancos: capital, prazo, indexante e spread (Decreto-Lei n.º 74-A/2017). Escreve o spread e a Euribor que constam da FINE do Novo Banco, ou de outro banco. O simulador não traz taxas de nenhum banco: usa as que escreveres.
Como comparo propostas de bancos diferentes?
Simula cada proposta com o seu capital, prazo e spread e compara a prestação e o total de juros. Para comparar o custo inteiro usa a TAEG da FINE, que inclui seguros e comissões (Decreto-Lei n.º 74-A/2017).
Que custos ficam de fora?
Seguros de vida e multirriscos, comissões do banco e avaliação. A TAEG que o banco te dá inclui esses custos e é obrigatória na ficha de informação normalizada europeia (FINE) (Decreto-Lei n.º 74-A/2017), por isso é a melhor forma de comparar propostas.
Fontes legais
Imposto do Selo sobre o crédito (0,6%)
Imposto do Selo sobre juros (4%)
Isenção dos juros na habitação própria
Simulação informativa, com as regras em vigor no Continente. Não substitui o recibo, a declaração nem o conselho de um profissional.
Regras verificadas a 8 de novembro de 2026
Simuladores relacionados
- IMTImpostos na compra de casa, com o IMT Jovem.
- Salário líquidoDo bruto ao que cai na conta, com as tabelas de retenção de 2026.
- IRSReembolso ou imposto a pagar, com as deduções e o IRS Jovem.
Estas contas dizem-te quanto recebes e quanto pagas. O finko diz-te o que sobra, dia a dia.
Vê a prestação no teu mês
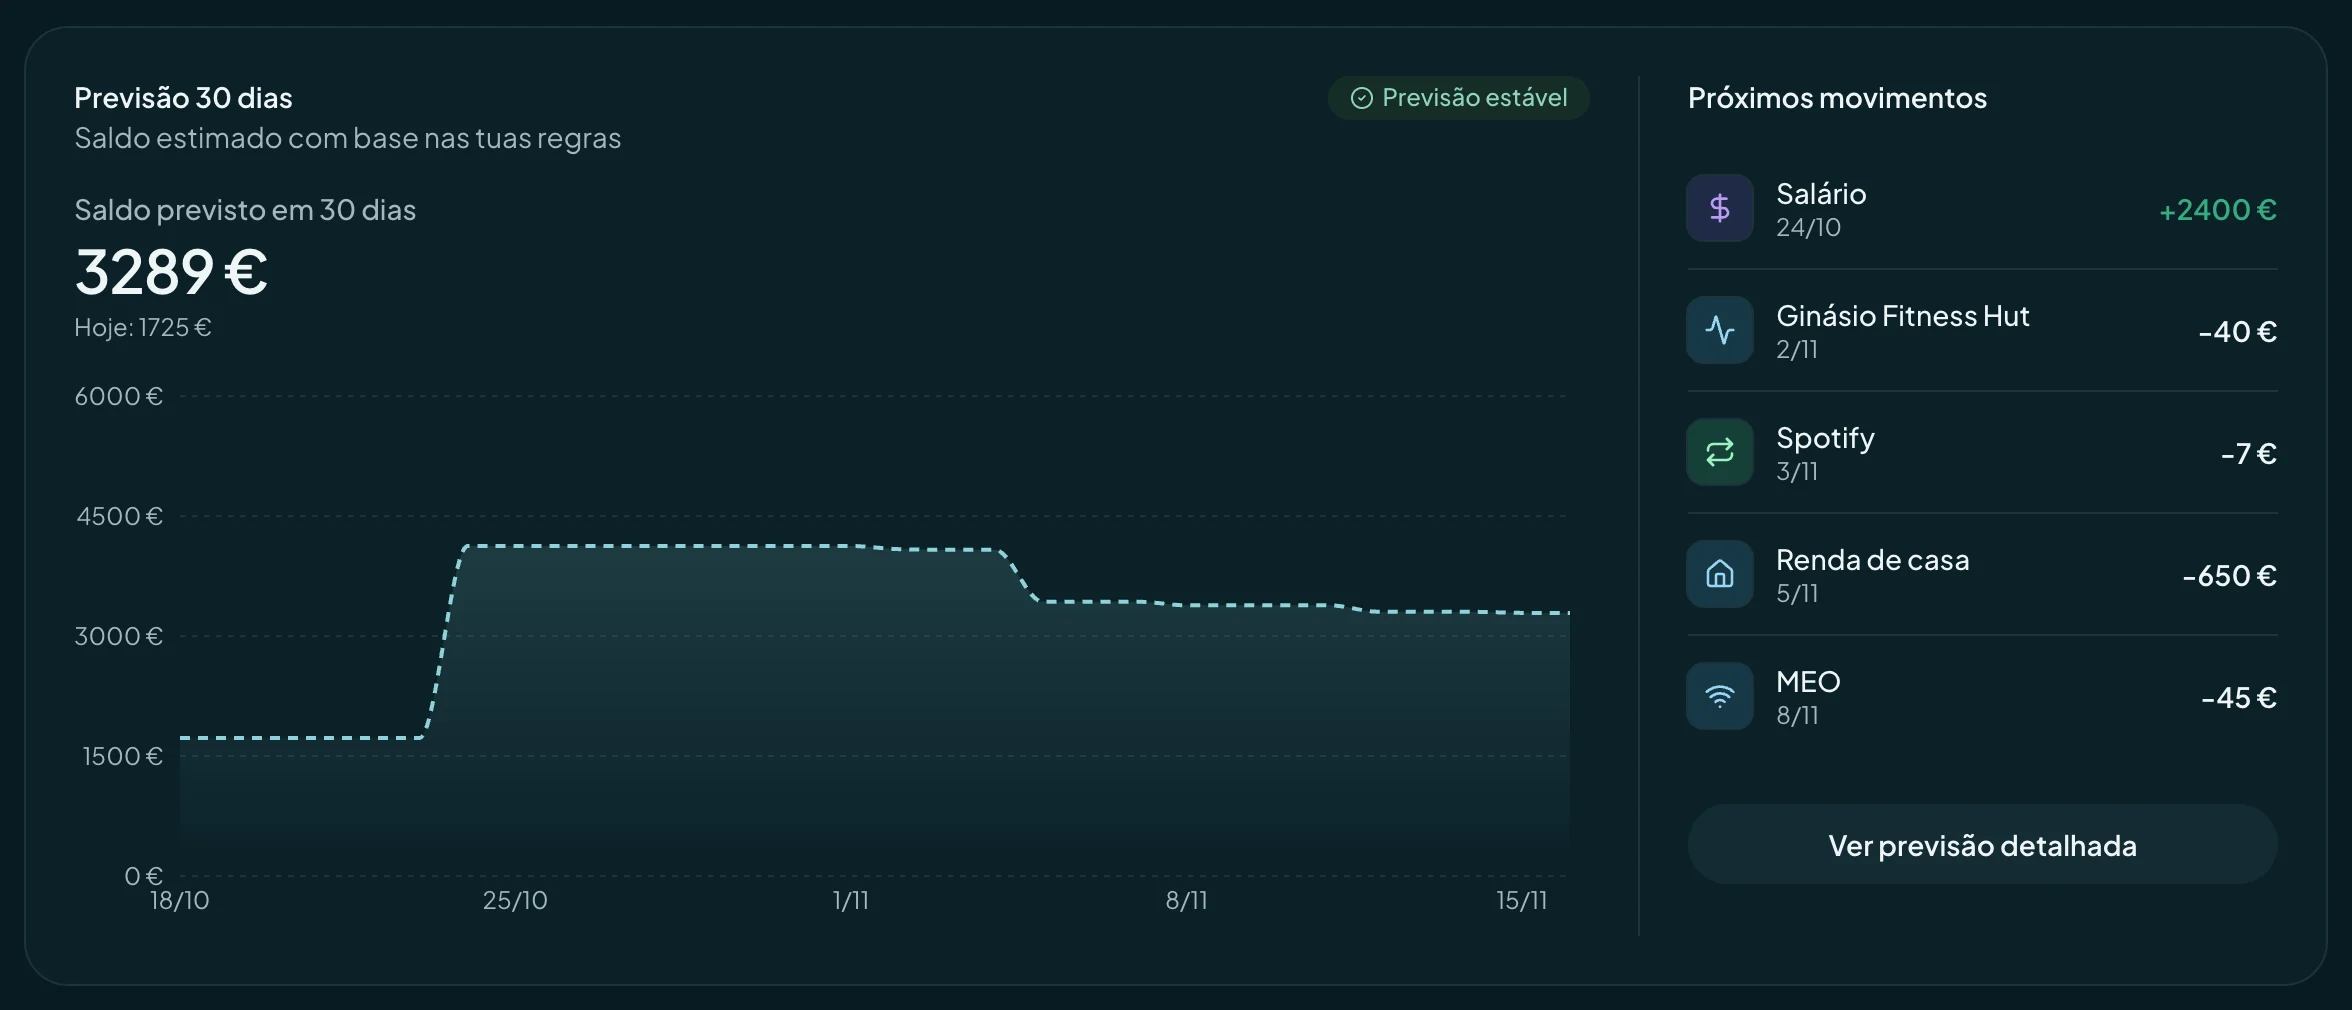
No finko a prestação entra na previsão ao lado do salário e das outras contas, e vês quanto te sobra depois dela, mês a mês.
Experimentar o finko grátis